


9年にわたる先行投資が結実 AAEONがエッジAI市場で築いた先行者優位
原文執筆:程倚華
原文執筆:程倚華
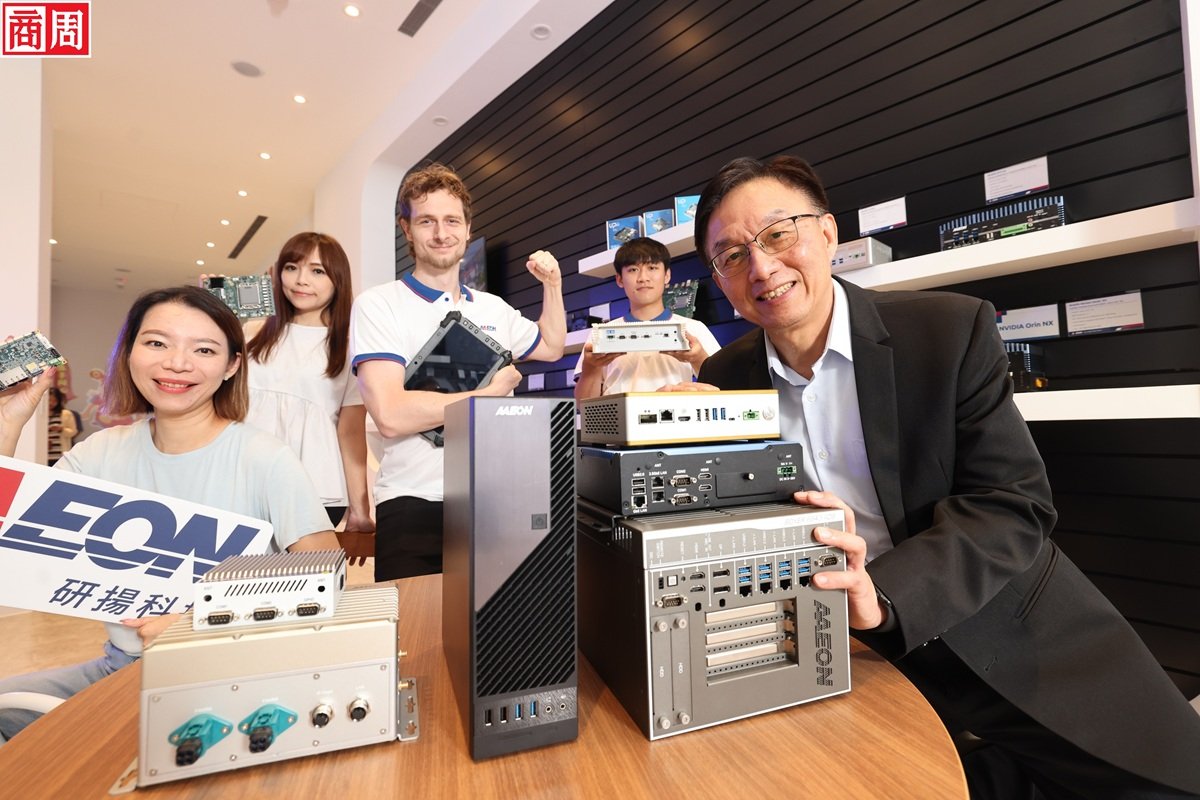
エッジAIハードウェア市場は、今後5年間で8,000億台湾ドル近くに達すると見込まれている。この成長分野に2017年から先行投資し、2026年にはエッジAI関連売上高構成比30%を目標に掲げる企業がある。それは、台湾・新北市新店区に本社を置くAAEON Technology Inc.(研揚科技、以下AAEON)だ。
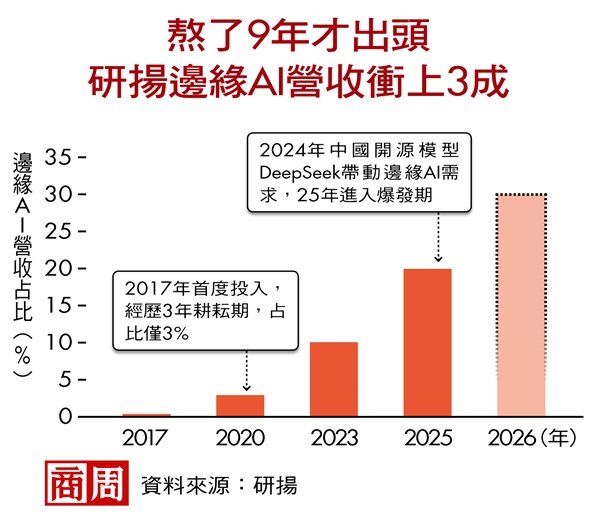
AAEONの2025年のグループ売上高は、医揚科技(ONYX Healthcare)および捷波資訊(Jetway)を含め86億台湾ドルに達し、過去最高を更新した。エッジAI関連の売上高も大きく伸び、2022年の1億7,000万台湾ドルから2025年には12億2,000万台湾ドルへと、3年間で約7.2倍に拡大した。これは、小規模な産業用コンピュータメーカー1社の年間売上高に匹敵する規模だ。
2025年には、エッジAI関連売上高が全体の20%を占めた。2026年は、その割合を30%まで引き上げることを目標としている。AAEONの企業規模は、長年業界をけん引する最大手Advantech(アドバンテック)の約7分の1。それでも、エッジAIへの取り組みでは、同社とほぼ肩を並べている。
AAEONがエッジAI分野で現在のポジションを築くまでの歩みは、2017年にさかのぼる。
AAEONは1992年にAdvantechから分離・独立し、その後ASUSグループに加わった。以来、小売や医療など、製造業以外の分野向け組込みコンピュータに注力してきた。
その間、IoTやインダストリー4.0など、大きな注目を集めた潮流を目の当たりにする一方、それらが実際には目立った需要増につながらない現実も目の当たりにしてきた。
2017年、囲碁AI「AlphaGo」が世界トップクラスの棋士を相次いで破ったことを受け、AAEON社内では「今回はこれまでとは違う」という見方が広がった。
AAEONは、IoTが長年注目されながら本格的な需要拡大に至らなかった理由を、既存設備にネットワークモジュールを追加すれば接続でき、設備そのものを更新する必要がなかったためだと分析した。「しかしAIは違います。従来のコンピュータではAIを動かすことが難しく、設備そのものを入れ替える必要が出てきます」と、AAEONのCEO(最高経営責任者)を務める林建宏氏は説明する。
当時は、AdvantechもまだAI分野に参入していなかった。「先に参入すれば、Advantechと同じスタートラインに立てる。もしかすると、追い越せるかもしれないと考えました」と林氏は振り返る。中堅の産業用コンピュータメーカーにとって、巨大な競合と同じスタートラインに立てる機会はそう多くない。
そこでAAEONは同年、AI専任チームを設置し、同業他社に先駆けてAI分野へ参入した。ところが、いざ事業を始めてみると、現実は想像以上に厳しかった。
「顧客だけでなく、社内にもAIに詳しい人材はほとんどいませんでした」と林氏は語る。営業担当者からも、AI関連製品をどのように提案すればよいのか分からないという声が相次いだ。
AIソフトウェア企業との商談では、双方が使う言葉や関心分野が異なり、意思疎通にも苦労した。「相手はアルゴリズムや言語モデルについて話していましたが、私たちには十分理解できませんでした。一方、こちらがハードウェアの仕様を説明しても、相手にはなかなか伝わりませんでした」と林氏は振り返る。
また、苦労して取引にこぎ着けたAI系スタートアップが、量産に至る前に倒産するケースもあった。当時、中国最大級のAIソフトウェア企業だったSenseTime(商湯科技)とMegvii(曠視科技)も一時はAAEONの顧客だったが、その後、両社が米国の制裁対象となり、取引の継続を断念せざるを得なかった。
こうした厳しい状況が続き、AI分野への参入から最初の3年間は、エッジAI関連売上高が全社売上高に占める割合は約3%にとどまった。
それでもAAEONは取り組みを止めなかった。林氏を中心とする経営陣は、市場がまだ成熟していないのであれば、市場啓発を進めると同時に、自らも学び直す必要があると判断した。社内でAIワークショップを集中的に開催したほか、NVIDIAを招いて営業担当者向けの研修を実施するなど、AI企業との商談に必要な知識を基礎から身につけていった。
AI案件で初めて顧客を獲得した営業担当者が現れると、その担当者をすぐに社内トレーナーに任命し、AI関連製品の提案方法や商談のノウハウを、ほかの営業担当者にも共有する仕組みを整えた。
こうした取り組みが実を結び、2023年から2024年にかけて、エッジAI関連の売上高が全社売上高に占める割合は徐々に上昇し、10%に達した。しかし、ここでAAEONは新たな壁に直面する。
当時、従来型の産業用コンピュータ需要が落ち込み、AAEONの売上高も減少していた。さらに、AI案件の半数以上が概念実証(PoC)の段階にとどまり、2~3年かけても量産へ移行しない案件が相次いだ。多くのリソースを投入しても、顧客は試作や検証を繰り返すばかりで、なかなか本格導入には至らない状態だった。
日本最大手のブルドーザーメーカーとの案件では、2年間にわたるPoCを経て成果を上げ、同社が顧客や販売代理店を招いた大規模な発表会を日本で開催したこともあった。AAEON社内では量産化は確実で、その時期も間近に迫っているとみていたが、「最終的には『もう少し待ちたい』と言われました」と林氏は振り返る。
既存事業が低迷する一方、AI事業も量産化に時間を要していた。社内では、「エッジAI関連売上高構成比10%が市場の上限ではないか」「今回も期待先行で、実需にはつながらないのではないか」「自社でソフトウェアやAIモデルまで開発すべきではないか」といった疑問の声が上がった。
「当時、社内では方針を巡ってさまざまな議論がありました」と林氏は明かす。議論を重ねた末、経営陣は「いずれ必ず大きな流れになると考えるのであれば、今ここに賭けるべきだ」と決断した。
「どの案件が成功するかは分かりません。ただ、たとえ一部の案件が最終的に実を結ばなかったとしても、私たちの製品を採用する顧客が増えれば、市場シェアの拡大につながります」と林氏は説明する。
同時にAAEONは、自社でAIモデルの開発まで手掛けるのではなく、各業界に精通した独立系ソフトウェアベンダー(ISV)と連携する方針を明確にした。AAEONは、ハードウェアプラットフォームと基盤システムの完成度を高めることに注力し、AIソリューションの構築は各分野の専門企業と協業する道を選んだ。
転機は2024年後半に訪れ、AAEONの売上高は回復に転じた。
2024年、中国発のオープンソースAIモデル「DeepSeek」が登場したことで、AI推論をクラウドからさまざまなエッジデバイスへ広げる土台が整った。多くの企業がAIを自社事業にどう組み込むかを本格的に検討するようになり、AAEONの量産受注が一気に増える転機となった。
そうした中、林氏のもとに100万米ドル規模となるエッジAI製品の注文が舞い込んだ。一般的な産業用コンピュータ案件の受注額は30万~50万米ドル程度であり、林氏自身もその規模に驚いたという。
発注元は、東欧で高度道路交通システム(ITS)を手掛ける企業だった。同社は、AAEONのAI組込みコンピュータを大量に調達し、交差点の監視カメラに組み込んで、エッジ処理を担うコンピューティング基盤として利用する計画だった。
別の新規顧客の生産ラインでは、それまで競合他社製の産業用コンピュータが使われていた。AAEONへの切り替え理由について、林氏は「エッジAIへの取り組みが早く、製品ラインアップも充実していたことが評価されたと聞いています」と説明する。
長年にわたる先行投資が、ここにきて競争力となって表れ始めた。
こうした動きは既存顧客にも広がった。交通制御システムを手掛ける企業はAIを活用した監視システムを導入し、物流企業ではフォークリフトにAI運転支援機能を組み込んだ。さらに半導体製造装置メーカーからは、手作業による調整コストを削減するため、ロボットアームへのAI自動位置合わせ機能の搭載を求められた。現在、こうした既存顧客の設備更新案件が、AAEONのAI関連受注の半数以上を占めている。
中国市場でも成果が表れ始めた。AAEONは2020年からHuawei(ファーウェイ)と協業し、4年間の模索を経て、通信事業者向けエッジAIサーバー案件を共同で受注した。その結果、2025年の中国本土における売上高は前年比91%増となり、AAEONが事業を展開する地域の中で最も高い伸びを記録した。
製品ラインアップの幅広さも、AAEONがAI市場で成果を上げた重要な要因だ。NVIDIA、Intel、AMD、MediaTekなど各社のAIチップについて、ほぼすべての主要プラットフォームに対応する製品をそろえている。業界では、AIの用途や必要な演算性能は顧客ごとに異なるため、幅広い製品ラインアップが多様な需要を取り込む力になるとみられている。
AAEONがエッジAI市場で存在感を高めてきた背景には、単に将来のトレンドを予測し、早くから投資してきたことだけがあるわけではない。事業を進める中で迷いや課題に直面するたびに、自社の強みや役割を見つめ直し、何に注力し、何を他社との協業に委ねるのかを明確にしてきた。
一つの方向性を貫くことは、変化を拒むことではない。市場の変化に対応しながら、自社が果たすべき役割を見極め続けたことが、現在のエッジAI事業につながっている。
出典:商業周刊(Business Weekly) 原記事(中国語):商業周刊掲載記事


